...
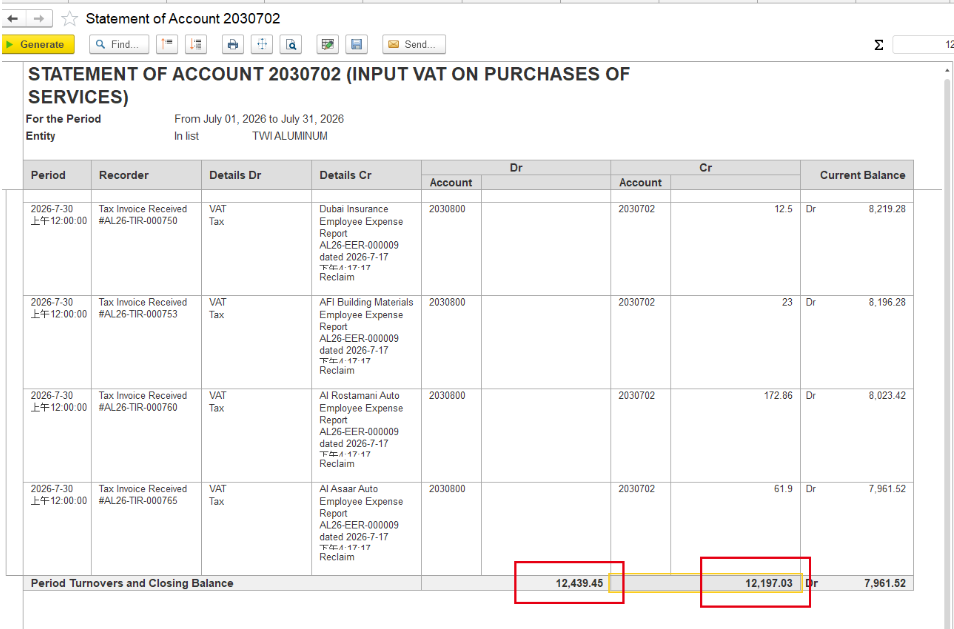
The discrepancy in the amounts in the debit and credit columns.
Ответ Ассистента:
Ваша ситуация с разницей между дебетовым оборотом по счету 2030702 (12,439.45 AED) и суммой VAT reclaim (12,197.03 AED), то есть с нераскрытым VAT в размере 242.42 AED, типична для случаев, когда часть входящего VAT не подлежит возмещению. Причины могут быть следующими:
1. Апорционирование (apportionment) входящего VAT
Если услуги или товары используются для смешанных целей (облагаемых и необлагаемых операций), часть VAT не может быть возмещена. В конце периода компания рассчитывает долю невозмещаемого VAT и делает корректирующую операцию через документ Input VAT Transaction с типом "Decrease" (уменьшение). Эта сумма (242.42 AED) и есть невозмещаемый VAT, который отражается как расход, а не как VAT к возмещению.
2. Корректировка вручную или по политике компании
Иногда часть VAT не принимается к вычету из-за внутренних политик, ошибок в документах, неправильного VAT rate или других ограничений. В этом случае также создается Input VAT Transaction на сумму невозмещаемого VAT.
3. Проверка документов
Для точного определения, какая именно операция вызвала разницу, откройте все документы за период (в вашем случае — Tax Invoice Received) и проверьте, не был ли по какому-либо из них применён частичный вычет VAT или создана корректировка через Input VAT Transaction.
- Откройте документ и используйте иконку Dr/Cr для просмотра движений по регистрам (register movements).
- Проверьте, не был ли по какому-либо документу применён коэффициент апорционирования или вручную уменьшена сумма VAT к возмещению.
...
Conditions
The Invoice received is posted.
The payment was processed using a Cheque Issued and Bank Payment.
The payment has been posted.
The Invoice received remains outstanding after the payment is posted.
...